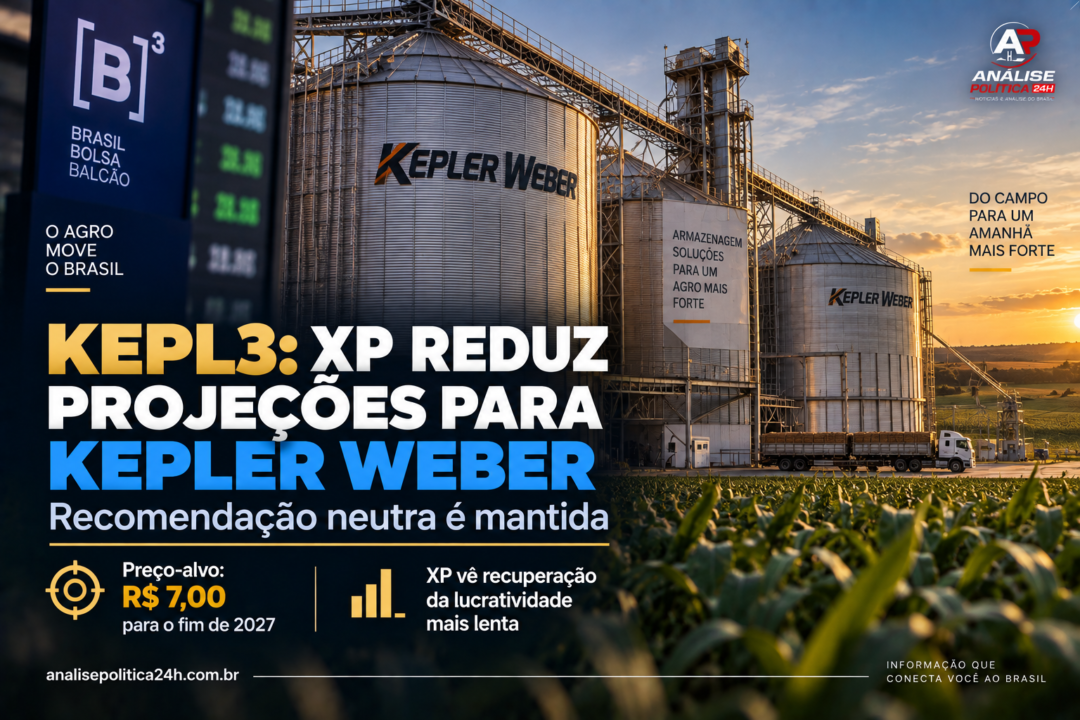
XP reduz projeções para Kepler Weber e mantém recomendação neutra para KEPL3
Corretora fixa preço-alvo de R$ 7 para o fim de 2027 e vê recuperação mais lenta da lucratividade, apesar de sinais de melhora no setor agrícola
A XP Investimentos reduziu suas estimativas para a Kepler Weber (KEPL3) e passou a projetar um preço-alvo de R$ 7 por ação para o fim de 2027. A recomendação para o papel foi mantida como neutra, diante da avaliação de que a recuperação da rentabilidade da companhia deverá ocorrer de forma mais lenta do que anteriormente esperado.
A revisão foi feita após uma reunião dos analistas da XP com o CEO da Kepler Weber, Bernardo Nogueira, e o CFO, Renato Arroyo.
Embora a corretora identifique sinais de melhora no ambiente agrícola, a avaliação é de que ainda existe uma distância considerável entre a recuperação da situação financeira dos produtores rurais e uma retomada mais forte dos resultados da fabricante de equipamentos para armazenagem de grãos.
XP reduz projeções de rentabilidade
O principal ajuste realizado pela XP está relacionado à velocidade de recuperação das margens e dos lucros da Kepler Weber.
As estimativas de receita permaneceram praticamente estáveis, mas a corretora passou a trabalhar com uma recuperação mais gradual da rentabilidade.
A diferença é importante para entender a revisão.
Uma melhora nas vendas não necessariamente produz uma recuperação equivalente no lucro. Custos, composição dos pedidos, utilização da capacidade industrial, preços dos equipamentos e despesas operacionais influenciam diretamente as margens da companhia.
Por isso, a XP avalia que o principal desafio para a Kepler neste momento não está apenas em voltar a crescer, mas em recuperar rentabilidade de forma sustentável.
Produtor rural começa a apresentar sinais de melhora
Apesar da cautela, a XP também identificou fatores positivos no setor agrícola.
A recuperação dos preços de algumas commodities agrícolas e a melhora da rentabilidade dos produtores podem contribuir para aumentar gradualmente a disposição do agronegócio para realizar novos investimentos.
Esse movimento é particularmente importante para a Kepler Weber porque seus equipamentos estão diretamente ligados aos investimentos dos produtores, cooperativas e demais participantes da cadeia de armazenagem e processamento de grãos.
Segundo a avaliação da XP, caso a melhora dos fundamentos agrícolas continue, o setor poderá estar entrando nos primeiros estágios de uma recuperação cíclica.
O problema é que essa recuperação não chega imediatamente ao resultado da companhia.
Entre a melhora do agro e o faturamento existe um intervalo
Esse é um dos pontos mais importantes da análise da XP.
Mesmo que o produtor rural tenha uma melhora significativa em sua situação financeira, isso não significa que a Kepler Weber registrará imediatamente aumento de receita e lucro.
Existe uma cadeia de etapas entre a decisão de investir e o reconhecimento da receita pela fabricante.
O processo envolve, de maneira simplificada:
melhora da renda do produtor → cotação do projeto → decisão de compra → conversão do pedido → produção → entrega dos equipamentos → reconhecimento da receita.
Por isso, uma recuperação dos preços dos grãos pode aparecer primeiro nos indicadores financeiros do produtor rural e somente posteriormente nos resultados da Kepler.
Essa defasagem ajuda a explicar por que a XP mantém uma postura mais cautelosa mesmo diante de sinais positivos no agronegócio.
Financiamento continua sendo um obstáculo
O ambiente de crédito permanece como uma das principais limitações para a recuperação dos investimentos agrícolas.
Condições de financiamento mais restritivas elevam o custo de aquisição de máquinas e equipamentos e podem fazer produtores e empresas adiarem projetos de armazenagem.
Além dos juros, a XP cita as incertezas macroeconômicas e os riscos climáticos como fatores que continuam influenciando as decisões de investimento do setor.
Para uma empresa como a Kepler Weber, esse cenário pode prolongar o ciclo de baixa mesmo quando os fundamentos estruturais do mercado permanecem favoráveis.
Estrutura de capital ajuda a atravessar o ciclo
Um dos fatores positivos destacados pela XP é a estrutura de capital desalavancada da Kepler Weber.
Em um ambiente de juros elevados e demanda mais fraca, empresas altamente endividadas tendem a sofrer maior pressão financeira.
A posição mais conservadora da Kepler reduz parte desse risco, permitindo que a companhia atravesse um período de menor atividade sem depender na mesma intensidade de novas fontes de financiamento.
Isso não elimina os riscos operacionais, mas funciona como uma proteção adicional para o balanço.
Reposição e Serviços ganha importância
Durante o ciclo de baixa, a Kepler Weber vem ampliando a importância do segmento de Reposição & Serviços.
A estratégia tem uma justificativa econômica: receitas relacionadas à manutenção, peças e serviços tendem a apresentar comportamento mais recorrente do que grandes projetos de expansão de armazenagem.
Com isso, a companhia busca reduzir parcialmente sua dependência da venda de novos sistemas e equipamentos.
Na avaliação da XP, essa estratégia ajuda a empresa a atravessar períodos de menor investimento dos produtores e pode contribuir para uma recuperação mais equilibrada quando o ciclo agrícola melhorar.
Déficit de armazenagem mantém tese estrutural
Apesar dos desafios de curto prazo, existe um fator estrutural que continua favorecendo o mercado de atuação da Kepler Weber: o déficit de armazenagem de grãos no Brasil.
O país vem aumentando sua produção agrícola, mas a expansão da capacidade de armazenamento não ocorre necessariamente no mesmo ritmo.
Esse desequilíbrio cria uma necessidade potencial de investimentos em silos, unidades de armazenagem, equipamentos e sistemas relacionados ao processamento de grãos.
A expansão da produção agrícola e da capacidade de processamento também pode aumentar essa demanda ao longo do tempo.
É justamente nesse ponto que a XP identifica uma oportunidade estrutural para a companhia.
Novos produtos e tecnologia entram na estratégia
Para o próximo ciclo de crescimento, a Kepler Weber também trabalha com iniciativas voltadas ao desenvolvimento de novos produtos e aplicações para diferentes culturas agrícolas.
Outro vetor destacado é a expansão das soluções de Internet das Coisas (IoT) e dados, especialmente por meio da Procer.
A utilização de tecnologia pode ampliar a oferta de serviços associados à armazenagem, monitoramento e gestão dos ativos agrícolas.
Essa estratégia pode ajudar a companhia a diversificar suas fontes de receita e aumentar a participação de negócios recorrentes.
O que significa o preço-alvo de R$ 7 para KEPL3?
O preço-alvo de R$ 7 representa uma estimativa da XP para o valor da ação ao final de 2027.
Ele não deve ser interpretado como uma garantia de que KEPL3 chegará a esse preço.
Preço-alvo é uma estimativa baseada em premissas sobre crescimento, margens, geração de caixa, múltiplos e condições econômicas. Essas premissas podem mudar.
A XP também observa que a ação já estaria negociando a aproximadamente 12 vezes o lucro estimado para 2027 e 9 vezes para 2028.
Isso ajuda a explicar a manutenção da recomendação neutra: na avaliação da corretora, parte da recuperação esperada já estaria incorporada na cotação.
O que pode mudar a tese para KEPL3?
Para acompanhar a evolução da empresa, o investidor deve observar principalmente alguns indicadores.
Margens: uma recuperação mais rápida da rentabilidade poderia alterar as projeções atuais.
Pedidos e carteira: novos projetos de armazenagem são importantes para antecipar a recuperação da receita.
Preços agrícolas: uma melhora consistente na renda do produtor tende a favorecer investimentos.
Crédito rural: condições mais acessíveis de financiamento podem acelerar novos projetos.
Reposição & Serviços: crescimento das receitas recorrentes pode reduzir a volatilidade do negócio.
Endividamento: a estrutura de capital continua sendo um dos pontos de proteção da companhia.
Armazenagem brasileira: o déficit estrutural permanece como um dos principais argumentos de longo prazo para o setor.
Análise Política 24H: a história de KEPL3 é mais longa que o próximo balanço
A leitura da XP mostra uma situação em que o fundamento estrutural e o ciclo de curto prazo apontam para direções diferentes.
De um lado, o Brasil continua aumentando sua produção agrícola e possui uma necessidade estrutural de ampliar a capacidade de armazenagem. De outro, juros elevados, financiamento restritivo e incertezas climáticas podem atrasar a transformação dessa demanda potencial em pedidos efetivos.
É justamente essa defasagem que ajuda a entender a postura neutra da XP.
A tese de longo prazo da Kepler Weber não desapareceu, mas a recuperação dos resultados precisa passar por várias etapas antes de aparecer integralmente no balanço.
Para o investidor, portanto, o principal ponto de acompanhamento não é apenas o preço-alvo de R$ 7, mas a velocidade com que a melhora do agronegócio se transforma em pedidos, receita, margens e geração de caixa para a companhia.
Enquanto essa conversão não ganhar maior visibilidade, a diferença entre expectativa e resultado continuará sendo um dos principais fatores de risco para KEPL3.
Fonte: XP Investimentos, com base em análise divulgada após reunião com a administração da Kepler Weber.