Recuperações judiciais ganham força no varejo e colocam Casas Bahia no centro da crise de crédito
Especialista prevê aumento das recuperações judiciais em 2026 e 2027; juros elevados, crédito restrito, endividamento e perda de capacidade de consumo pressionam empresas do setor.
A sequência de pedidos de recuperação judicial no varejo brasileiro voltou a ganhar força e colocou em evidência uma combinação que preocupa empresas altamente endividadas: juros elevados, crédito mais caro, consumo pressionado e dificuldade para recompor o capital de giro.
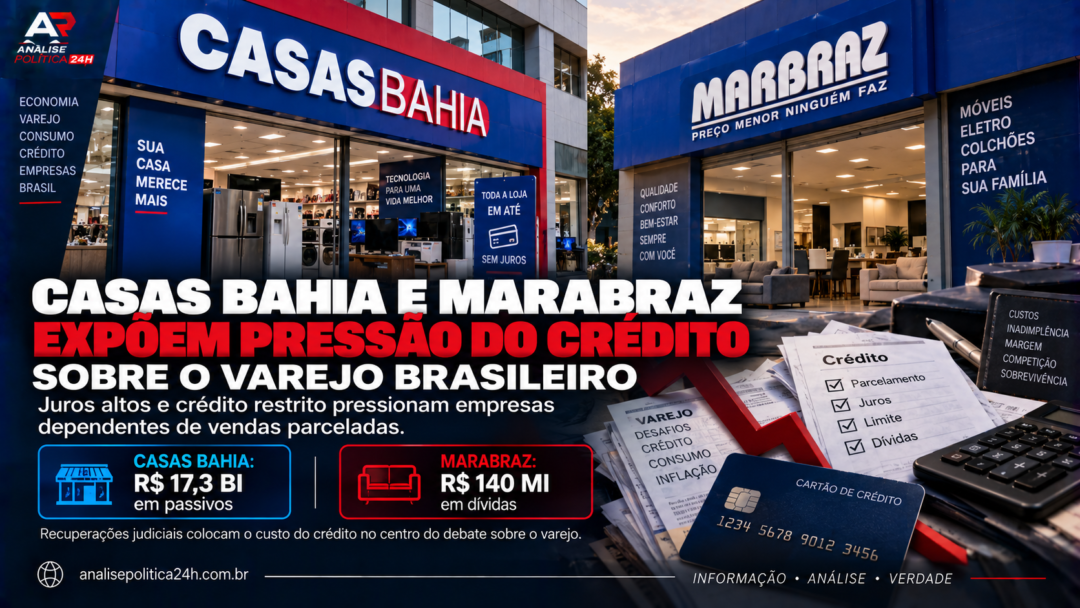
O caso mais expressivo dos últimos dias é o da Casas Bahia (BHIA3), que protocolou pedido de recuperação judicial envolvendo cerca de R$ 17,3 bilhões em dívidas, após registrar prejuízo superior a R$ 10 bilhões no segundo trimestre de 2026. A empresa também busca aproximadamente R$ 1 bilhão em financiamento DIP para reforçar o caixa e recompor estoques.
Na sequência, a Marabraz também recorreu à Justiça. O pedido, protocolado em São Paulo, envolve aproximadamente R$ 140 milhões em dívidas. A empresa atribuiu a deterioração financeira à combinação de juros elevados, dificuldades de crédito e conflitos societários e familiares.
Para Wagner de Moraes, CEO da A&S Partners e especialista em processos de recuperação judicial, o movimento pode continuar nos próximos anos. Na avaliação dele, 2027 pode concentrar uma parcela relevante de novos processos, principalmente entre empresas que chegaram ao atual ambiente econômico com elevado nível de endividamento.
Casas Bahia expõe o problema do capital de giro
A situação da Casas Bahia ajuda a mostrar por que uma recuperação judicial não representa simplesmente uma negociação de dívidas.
O grupo informou no pedido um passivo de R$ 17,3 bilhões. Desse montante, aproximadamente R$ 16,4 bilhões correspondem a credores sem garantia, além de dívidas trabalhistas e obrigações com micro e pequenas empresas.
Ao mesmo tempo em que tenta reorganizar o passivo, a companhia precisa manter sua operação funcionando.
Esse é um dos pontos mais delicados de uma recuperação judicial no varejo: a empresa precisa de dinheiro novo justamente quando sua capacidade de obter crédito e comprar mercadorias pode estar mais limitada.
A Casas Bahia informou que a recomposição dos estoques já havia sido prejudicada no segundo trimestre pelas restrições de crédito e pelo elevado custo dos financiamentos.
Os estoques disponíveis caíram mais de 20% no período, enquanto a cobertura de estoque passou de 95 dias no fim de março para 75 dias no fim de junho.
Financiamento DIP vira peça central da reestruturação
Para tentar evitar que a crise financeira atinja diretamente a operação, a Casas Bahia negocia um financiamento de aproximadamente R$ 1 bilhão na modalidade DIP, sigla para debtor-in-possession.
Esse tipo de financiamento é utilizado para fornecer dinheiro novo a empresas que estão em recuperação judicial, permitindo que elas mantenham atividades essenciais durante o processo de reorganização.
No caso da Casas Bahia, a prioridade é reforçar o caixa e recompor estoques.
O movimento revela uma questão importante: em uma varejista, dívida e operação estão diretamente conectadas.
Sem estoque suficiente, a empresa perde capacidade de venda. Com menos vendas, a geração de caixa diminui. Com menos caixa, fica mais difícil financiar o estoque.
É justamente esse ciclo que a recuperação judicial precisa tentar interromper.
Fornecedores podem mudar as condições de pagamento
Segundo a avaliação de Wagner de Moraes, outro risco está na relação com fornecedores.
Uma empresa que entra em recuperação judicial pode encontrar maior resistência de parceiros comerciais para conceder os mesmos prazos de pagamento praticados antes da crise.
Para uma varejista, isso pode representar uma mudança importante no capital de giro.
Se o fornecedor deixa de vender a prazo e passa a exigir pagamento antecipado ou condições mais rígidas, a necessidade de dinheiro em caixa aumenta.
O problema pode se transformar em um efeito sucessivo:
menos crédito → menor capacidade de compra → estoques menores → menor oferta de produtos → pressão sobre vendas → menor geração de caixa.
Por isso, a recuperação judicial pode proteger a empresa contra determinados efeitos imediatos da dívida, mas não resolve automaticamente os problemas operacionais que levaram à crise.
Marabraz mostra que o problema não está restrito às grandes companhias
O pedido da Marabraz adicionou outro caso importante ao cenário do varejo.
A companhia apresentou à Justiça um passivo de aproximadamente R$ 140 milhões e afirmou que continua operando normalmente durante o processo. Segundo a empresa, a recuperação judicial busca reorganizar seus compromissos e preservar a continuidade das atividades.
A petição também relaciona as dificuldades à perda de acesso a determinadas garantias imobiliárias em meio a disputas societárias e familiares, o que teria prejudicado a renovação de linhas de crédito.
O caso mostra que os fatores que levam uma companhia à recuperação judicial podem ser diferentes.
Juros e consumo são elementos macroeconômicos, mas problemas de governança, estrutura societária, garantias e liquidez também podem acelerar uma crise empresarial.
Juros altos aumentam o custo de sobreviver
O ambiente de juros continua sendo uma das principais variáveis para empresas que dependem de financiamento.
No varejo, esse impacto ocorre por duas vias.
A primeira está no custo financeiro das próprias empresas. Quanto mais caro o dinheiro, maior a despesa para financiar capital de giro e dívidas.
A segunda aparece no consumidor.
Famílias endividadas e submetidas a taxas elevadas podem reduzir compras de bens de maior valor, principalmente produtos que tradicionalmente dependem de financiamento ou crediário.
Dados recentes do comércio ajudam a ilustrar essa pressão. Em julho de 2026, as vendas do varejo brasileiro recuaram 0,8% sobre junho, enquanto segmentos como móveis e eletrodomésticos tiveram queda de 4,9%.
Essa combinação é especialmente sensível para empresas de varejo de bens duráveis.
O modelo do varejo mudou
Na avaliação do especialista citado na reportagem, o varejo brasileiro também se tornou mais dependente do crédito ao consumidor.
Essa transformação aumenta a sensibilidade das companhias à inadimplência e às condições financeiras.
Quando o consumidor perde capacidade de pagamento, a empresa pode sofrer simultaneamente com:
redução das vendas;
aumento da inadimplência;
maior necessidade de provisões;
menor disponibilidade de crédito;
aumento do custo financeiro;
pressão sobre o capital de giro.
A consequência é que uma empresa pode enfrentar dificuldades mesmo quando ainda mantém uma operação comercial relevante.
Recuperação judicial não significa falência
É importante diferenciar os conceitos.
A recuperação judicial é um mecanismo legal destinado a permitir que uma empresa em crise negocie suas dívidas e tente preservar a atividade econômica.
O pedido não significa, por si só, encerramento das operações nem determina automaticamente a falência.
A própria Marabraz afirmou que suas lojas permanecem abertas durante o processo.
No caso da Casas Bahia, entretanto, o tamanho do passivo e a necessidade de dinheiro novo tornam a execução do plano de reestruturação particularmente relevante para o futuro da operação.
O alerta para 2027
Wagner de Moraes projeta uma continuidade da pressão sobre empresas endividadas em 2027.
Essa previsão deve ser tratada como avaliação de um especialista, e não como uma projeção oficial sobre o número de recuperações judiciais que ocorrerão no país.
O argumento central é que empresas que chegaram ao atual ciclo econômico com elevada alavancagem podem ter dificuldade para atravessar um período prolongado de crédito caro e crescimento mais moderado.
Dados recentes mostram que a pressão já alcança diferentes setores e levou instituições financeiras e escritórios especializados a ampliar suas estruturas voltadas à reestruturação de créditos problemáticos.
Eleições não eliminam o problema estrutural
Embora 2026 seja um ano eleitoral, a avaliação apresentada pelo especialista é que a recuperação da saúde financeira das empresas não dependerá apenas do resultado das urnas.
A questão central envolve fatores que atravessam o ciclo eleitoral: custo do dinheiro, trajetória da dívida, crescimento econômico, inadimplência, consumo e disponibilidade de crédito.
Por isso, qualquer mudança de cenário econômico precisaria se refletir em condições concretas para empresas e consumidores antes de produzir efeitos relevantes sobre os balanços das companhias.
O que o investidor precisa observar
Para quem acompanha ações de varejistas, a recuperação judicial da Casas Bahia acrescenta uma série de indicadores que merecem atenção.
Liquidez: quanto dinheiro a empresa possui para manter suas operações.
Capital de giro: capacidade de financiar estoques e operações até a geração de caixa.
Dívida: volume, prazo, custo e garantias dos compromissos financeiros.
Estoques: nível adequado para manter vendas sem imobilizar excesso de capital.
Crédito ao consumidor: inadimplência e demanda por financiamento.
Fornecedores: manutenção ou redução dos prazos de pagamento.
Financiamento DIP: condições do dinheiro novo e sua capacidade de sustentar a operação.
Plano de recuperação: proposta apresentada aos credores e condições para sua execução.
Uma crise de dívida que chega à operação
Os casos de Casas Bahia e Marabraz mostram duas situações diferentes, mas conectadas por um mesmo ambiente de pressão financeira.
Na Casas Bahia, o tamanho do passivo torna a recuperação judicial um processo de grande impacto para fornecedores, trabalhadores, credores e acionistas. A necessidade de financiamento DIP e a queda dos estoques mostram que o desafio ultrapassa a renegociação financeira e chega ao funcionamento cotidiano da empresa.
Na Marabraz, além do cenário de juros e consumo, a própria estrutura societária e as dificuldades relacionadas às garantias de crédito contribuíram para a crise.
O alerta feito por especialistas para 2027, portanto, está ligado menos a um único setor e mais à capacidade das empresas altamente endividadas de atravessar um período de crédito restrito.
No varejo, a recuperação judicial pode reorganizar a dívida. O desafio seguinte é fazer a operação voltar a gerar caixa suficiente para sustentar o negócio.
Fontes: Casas Bahia, Marabraz, Folha de S.Paulo, Reuters, IBGE e informações atribuídas à A&S Partners.