Dívida dos EUA supera US$ 40 trilhões pela primeira vez e amplia debate sobre contas públicas
Estoque da dívida americana ultrapassa marca histórica enquanto déficit fiscal cresce e Tesouro amplia recompra de títulos de longo prazo
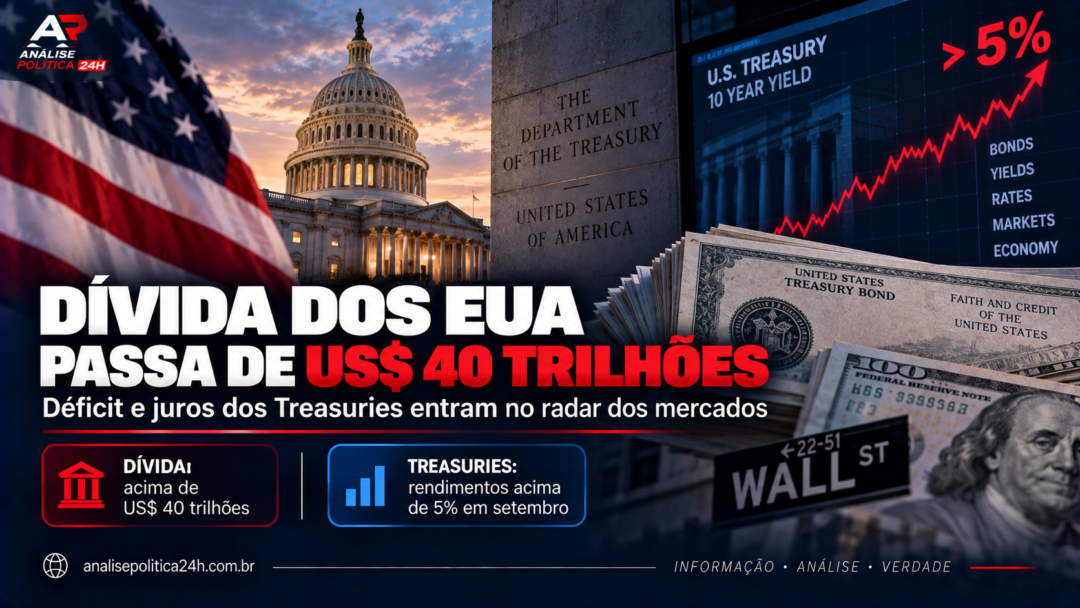
A dívida pública dos Estados Unidos ultrapassou pela primeira vez a marca de US$ 40 trilhões, segundo dados do Departamento do Tesouro americano. O novo recorde ocorre em um momento de forte necessidade de financiamento do governo e coloca novamente no centro do debate o custo dos juros, o déficit fiscal e as condições do mercado de Treasuries.
A dívida pública dos Estados Unidos ultrapassou a marca de US$ 40 trilhões, atingindo um novo patamar histórico e reforçando a atenção dos mercados para a trajetória das contas públicas americanas.
Os dados do Tesouro mostram que o estoque da dívida federal chegou a aproximadamente US$ 40,05 trilhões em agosto. O nível representa mais que o dobro do registrado cerca de uma década atrás. Dados posteriores do próprio sistema Debt to the Penny mostram que o estoque continuou acima de US$ 40 trilhões em setembro.
O tamanho da dívida, isoladamente, não determina uma crise fiscal. A análise depende também do crescimento econômico, da arrecadação, das taxas de juros, da composição dos vencimentos e da capacidade do governo de financiar seus compromissos.
Mesmo assim, o novo recorde ocorre em um momento no qual o déficit americano continua elevado.
Déficit já supera o resultado de todo o ano fiscal anterior
Nos primeiros dez meses do ano fiscal de 2026, o déficit acumulado do governo americano já havia ultrapassado o resultado registrado durante os 12 meses do ano fiscal de 2025, quando o rombo foi de aproximadamente US$ 1,775 trilhão.
Em julho de 2026, o Tesouro registrou US$ 334 bilhões em receitas, enquanto as despesas chegaram a aproximadamente US$ 766,3 bilhões.
A diferença entre receitas e despesas mostra a necessidade contínua de financiamento do governo federal.
No mesmo mês de 2025, as receitas haviam alcançado cerca de US$ 338,49 bilhões, enquanto as despesas somaram US$ 629,64 bilhões.
O contraste mostra que o problema não está apenas no volume arrecadado, mas também no crescimento das despesas públicas.
Quanto custa financiar uma dívida desse tamanho?
O principal canal de preocupação para os mercados não é simplesmente o número de US$ 40 trilhões.
A questão central é quanto custa manter e refinanciar essa dívida.
Quando os juros dos títulos americanos permanecem elevados, novas emissões e o refinanciamento de títulos que vencem podem pressionar as despesas financeiras do governo.
Isso cria um mecanismo importante:
dívida elevada → maior necessidade de financiamento → juros elevados → maior despesa com juros → necessidade adicional de financiamento.
O ciclo não é automático nem significa que a dívida necessariamente crescerá sem controle, mas ajuda a explicar por que investidores acompanham tão de perto os juros dos Treasuries.
Tesouro amplia recompra de títulos longos
O cenário ganhou outro componente importante em 19 de agosto, quando o Departamento do Tesouro anunciou que ampliaria pelo menos duas vezes o tamanho de suas operações de recompra de títulos de prazo mais longo.
O limite máximo por operação passou de US$ 2 bilhões para pelo menos US$ 4 bilhões, com foco nos segmentos de 10 a 20 anos e de 20 a 30 anos. A mudança entrou em vigor em setembro e foi apresentada pelo Tesouro como uma forma de oferecer maior liquidez a esses mercados.
A iniciativa ocorreu depois de uma forte elevação dos rendimentos dos títulos de longo prazo, em um contexto de preocupação dos investidores com inflação, oferta de dívida e condições do mercado.
O objetivo oficial da recompra é melhorar a liquidez e a estrutura do mercado secundário, e não simplesmente reduzir o estoque total da dívida.
Recompra de títulos não significa redução da dívida
Esse é um ponto importante para interpretar a medida.
Quando o Tesouro recompra títulos existentes, ele pode substituir ou administrar a composição dos papéis em circulação. A operação não deve ser confundida automaticamente com uma redução estrutural do endividamento federal.
O próprio anúncio do Tesouro descreve as operações como “liquidity support buybacks”, ou recompras destinadas a oferecer suporte à liquidez.
Por isso, o impacto sobre a dívida total precisa ser analisado em conjunto com novas emissões, vencimentos e necessidades de financiamento do governo.
Peter Schiff faz alerta sobre o custo da operação
O economista e estrategista global Peter Schiff, da Euro Pacific Asset Management, apresentou uma interpretação mais crítica sobre a estratégia.
Segundo Schiff, o aumento das recompras de títulos longos pode elevar os custos de juros do governo, dependendo da estrutura das operações e das taxas envolvidas.
A avaliação é uma opinião de mercado, e não uma conclusão oficial do Departamento do Tesouro.
O argumento de Schiff parte da preocupação de que a administração da dívida em um ambiente de juros elevados pode aumentar o custo médio de financiamento caso o governo precise emitir novos papéis com taxas superiores às dos títulos que estão sendo retirados de circulação.
O que acontece com os juros dos Treasuries
O mercado de títulos americanos é fundamental para a economia mundial.
Os Treasuries funcionam como referência para a formação de preços de diversos ativos, desde títulos corporativos até financiamentos imobiliários e aplicações de renda fixa.
Na própria quarta-feira em que o Tesouro anunciou o aumento das recompras, os rendimentos dos títulos longos recuaram de níveis elevados. O movimento ajudou a aliviar parte da pressão sobre os mercados financeiros.
Mas uma queda pontual dos juros não resolve o problema fiscal.
Para os investidores, a questão mais relevante é saber como a oferta de títulos, a política fiscal e as expectativas de inflação irão interagir nos próximos anos.
Por que a dívida americana afeta o Brasil
O tamanho da dívida dos Estados Unidos também interessa diretamente ao mercado brasileiro.
Os Treasuries são uma referência global de risco e remuneração. Quando seus rendimentos sobem, investidores podem exigir retornos maiores de ativos de países emergentes.
Isso pode afetar:
fluxo de capital estrangeiro;
dólar;
juros futuros;
Bolsa;
custo de financiamento das empresas;
preços de commodities.
Para o Brasil, o impacto aparece especialmente pelo câmbio.
Um ambiente de juros americanos elevados pode aumentar a atratividade relativa dos ativos em dólar e provocar pressão sobre moedas emergentes, embora o efeito dependa também das condições domésticas.
Dívida americana e política monetária
Existe ainda uma conexão importante entre as contas públicas e o Federal Reserve.
O Tesouro administra a dívida e suas emissões, enquanto o Federal Reserve conduz a política monetária. São instituições com funções diferentes.
Isso significa que a ampliação das recompras do Tesouro não equivale a uma decisão do Fed de imprimir dinheiro ou realizar quantitative easing.
A política monetária continua sendo determinada pelo banco central americano com base em seus objetivos de inflação e emprego.
A distinção é importante para evitar uma interpretação equivocada de que toda recompra de títulos pelo Tesouro representa estímulo monetário.
O que o investidor precisa acompanhar
A marca de US$ 40 trilhões aumenta a importância de alguns indicadores:
1. Rendimentos dos Treasuries
Movimentos persistentes nos juros longos podem afetar ativos de todo o mundo.
2. Déficit fiscal
Quanto maior a diferença entre receitas e despesas, maior tende a ser a necessidade de financiamento.
3. Despesa com juros
É um dos principais indicadores para avaliar a pressão financeira provocada pelo endividamento.
4. Inflação americana
Inflação elevada pode manter os juros altos e aumentar o custo de novas emissões.
5. Demanda pelos títulos americanos
A disposição dos investidores domésticos e estrangeiros em comprar Treasuries influencia diretamente o custo de financiamento.
6. Política de emissão do Tesouro
O perfil dos títulos emitidos pode alterar a duração média e a sensibilidade da dívida às taxas de juros.
O problema está no estoque ou no custo?
A principal questão econômica não é simplesmente se a dívida chegou a US$ 40 trilhões.
O ponto central é a relação entre dívida, crescimento econômico, arrecadação e custo de financiamento.
Uma economia grande pode sustentar uma dívida elevada se sua capacidade de geração de renda e arrecadação for compatível com os compromissos financeiros.
Por outro lado, se o custo médio da dívida crescer mais rapidamente que a economia e o déficit permanecer elevado, a necessidade de financiamento tende a aumentar.
É essa dinâmica que explica por que o mercado acompanha a dívida americana muito além do número absoluto.
Conclusão
A dívida pública dos Estados Unidos ultrapassou a marca de US$ 40 trilhões, consolidando um novo recorde para o endividamento federal americano. O movimento ocorre simultaneamente a um déficit elevado e a uma crescente atenção aos custos de financiamento do governo.
A decisão do Tesouro de ampliar as recompras de títulos longos acrescenta uma nova variável ao mercado. Oficialmente, a medida busca melhorar a liquidez dos Treasuries, especialmente nos vencimentos mais longos.
Para investidores brasileiros, o tema é relevante porque o comportamento dos títulos americanos influencia dólar, juros, Bolsa e fluxo internacional de capitais.
O número de US$ 40 trilhões, portanto, é mais do que um marco histórico. Ele reforça uma discussão que deve permanecer no radar dos mercados: como os Estados Unidos administrarão uma dívida crescente em um ambiente no qual o custo do dinheiro continua sendo uma variável decisiva para as contas públicas.
Fonte: U.S. Department of the Treasury e dados de mercado.